Domain siae.de kaufen?
Wir ziehen mit dem Projekt
siae.de um.
Sind Sie am Kauf der Domain
siae.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain siae.de kaufen?
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **


Ähnliche Suchbegriffe für Verpflegungspauschale
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
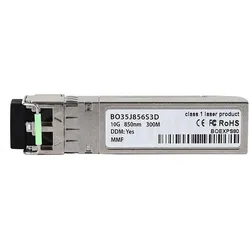
BlueOptics SIAE Microelettronica SIAE-E01436 kompatibler SFP+ BO35J856S3D, Transceiver, SilberDer BlueOptics SIAE-E01436 kompatible SFP+ Transceiver BO35J856S3D ist eine leistungsstarke Lösung für die Datenübertragung in modernen Netzwerken. Mit einer maximalen Datenübertragungsrate von 10 Gbit/s und einer Übertragungsreichweite von bis zu 10.000 Metern ist dieser Transceiver ideal für Anwendungen, die hohe Bandbreiten und zuverlässige Verbindungen erfordern. Der Transceiver nutzt die SFP+ Schnittstelle und ist für den Einsatz mit Glasfaserkabeln konzipiert, was eine effiziente und stabile Datenübertragung ermöglicht. Das Gehäuse aus Metall sorgt für Langlebigkeit und Schutz, während die Betriebstemperatur von 0 bis 70 °C eine breite Palette von Einsatzmöglichkeiten bietet. Der Transceiver ist einfach zu installieren und bietet eine hohe Kompatibilität mit verschiedenen Netzwerkgeräten, was ihn zu einer flexiblen Wahl für Netzwerkadministratoren macht. - Maximale Datenübertragungsrate von 10 Gbit/s - Übertragungsreichweite von bis zu 10.000 m - SFP+ Schnittstelle für hohe Kompatibilität - Betriebstemperatur von 0 bis 70 °C - Gehäuse aus robustem Metall für erhöhte Langlebigkeit.40,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UrheberrechtUrheberrecht , 2 Bände inkl. Schuber, inklusive E-Book (PDF) Die 13. Auflage des Standardkommentars für die urheberrechtliche Praxis enthält alle gesetzlichen Neuerungen einschließlich der Urheberrechtsnovelle aus dem Jahr 2021 sowie die aktuelle Rechtsprechung auf europäischer und nationaler Ebene. Hervorzuheben sind insbesondere die Kommentierungen des kompletten Urheberrechts-Diensteanbieter-Gesetzes (UrhDaG) sowie der Marrakesch-Verordnung. Das Werk liefert praktische Hinweise für die Geltendmachung der auf dem UrhDaG beruhenden Ansprüche und übersetzt die gesetzlichen Maßstäbe in konkrete praktische Anforderungen, die Nutzer, Diensteanbieter und Rechtsinhaber erfüllen müssen. Teil des Werks ist auch die Kommentierung der neuen Vorschriften zum Presseverleger-Leistungsschutzrecht und zur neuen Schrankenbestimmung für Pastiches. Außerdem werden das Urhebervertragsrecht und das Recht der urheberrechtlichen Ansprüche in besonderer Tiefe analysiert. Das schließt auch die General Public License (GPL) im Bereich Open Source Software ein, welche sich vollständig kommentiert im Werk befindet. Auch das Thema künstliche Intelligenz im Urheberrecht kann im Werk nachgeschlagen werden. Daneben bietet der Kommentar auch die bewährten Kommentierungen zum Verlagsgesetz, dem innerdeutschen Einigungsvertrag und der EU-Portabilitätsverordnung. .................................................... ..."Endlich gibt es wieder einen umfassenden und aktuellen Kommentar zum Urheberrecht, der im Detail auf die Bedürfnisse des Lesers abgestellt ist. Dafür gebührt den Autoren Dank und Anerkennung." - Prof. Dr. Stefan Haupt, Rechtsanwalt und Mediator in Berlin in Medien und Recht, Heft 06/2024. , Tagfahrleuchten > Beleuchtung , Auflage: 13., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Beilage: Schuber, Redaktion: Nordemann, Axel~Nordemann, Jan Bernd~Czychowski, Christian, Auflage: 24013, Auflage/Ausgabe: 13., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 3200, Themenüberschrift: LAW / Intellectual Property / Copyright, Keyword: Autoren; Leistungsschutzrecht; Presseverleger; Schutzfristverlängerung; Urheber; Verlagsvertrag, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 258, Breite: 163, Höhe: 98, Gewicht: 2900, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BlueOptics Kompatibler SIAE Microelettronica SIAE-E01419 BO05C13610D SFP Transceiver, LC-Duplex, 1000BASE-LX, Transceiver, SilberDer BlueOptics SIAE-E01419 BO05C13610D SFP Transceiver ist eine hochwertige Lösung für die Datenübertragung in Netzwerken. Dieser Transceiver ist speziell für die Verwendung mit SFP-Schnittstellen konzipiert und bietet eine maximale Datenübertragungsrate von 1250 Mbit/s. Mit einer Wellenlänge von 1310 Nanometern ermöglicht er eine zuverlässige Übertragung über eine maximale Reichweite von bis zu 10.000 Metern. Der Transceiver ist für den Einsatz in Single-Mode-Fasern optimiert und gewährleistet eine stabile Verbindung in anspruchsvollen Netzwerkumgebungen. Das Gehäuse aus Metall sorgt für Langlebigkeit und Schutz vor äusseren Einflüssen. Der BlueOptics SIAE-E01419 ist eine ideale Wahl für Unternehmen, die eine effiziente und leistungsstarke Netzwerkverbindung benötigen. - Maximale Datenübertragungsrate von 1250 Mbit/s - Übertragungsreichweite von bis zu 10.000 Metern - Optimiert für Single-Mode-Fasern - Robustes Metallgehäuse für erhöhte Langlebigkeit.32,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **


Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
BlueOptics Kompatibler SIAE Microelettronica SIAE-E01419 BO05C13610D SFP Transceiver, LC-Duplex, 1000BASE-LX (SIAE-E01419-BO)BlueOptics Kompatibler SIAE Microelettronica SIAE-E01419 BO05C13610D SFP Transceiver, LC-Duplex, 1000BASE-LX (SIAE-E01419-BO)36,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BlueOptics SIAE Microelettronica SIAE-E01430 kompatibler SFP BO08C28S1, Transceiver, SilberÜberragende Leistung des SIAE Microelettronica SIAE-E01430-BO kompatiblen 1000BASE-T SFP Transceivers mit RJ45 Anschluss nach MSA Standards von der Marke BlueOptics. Der SIAE Microelettronica SIAE-E01430-BO kompatible 1000BASE-T RJ45 SFP überträgt Daten mit 1.25G via Twisted Pair Kabel unter Berücksichtigung des jeweiligen Ethernet Übertragungsprotokolls. Dieser SFP ist für den Einsatz in allen gängigen Hardware Plattformen geeignet, die auch den originalen SIAE Microelettronica SIAE-E01430-BO 1000BASE-T RJ45 SFP offiziell unterstützen. Jeder SIAE Microelettronica SIAE-E01430-BO kompatible 1000BASE-T RJ45 SFP unterstützt Ethernet Highspeed Anwendungen von bis zu 1.25G pro Sekunde. Um eine 100%ige Kompatibilität und Funktionalität gewährleisten zu können, werden alle SIAE Microelettronica SIAE-E01430-BO kompatiblen 1000BASE-T SFPs sorgfältig geprüft.61,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BlueOptics SIAE Microelettronica SIAE-E01436 kompatibler SFP+ BO35J856S3D, Transceiver, SilberDer BlueOptics SIAE-E01436 kompatible SFP+ Transceiver BO35J856S3D ist eine leistungsstarke Lösung für die Datenübertragung in modernen Netzwerken. Mit einer maximalen Datenübertragungsrate von 10 Gbit/s und einer Übertragungsreichweite von bis zu 10.000 Metern ist dieser Transceiver ideal für Anwendungen, die hohe Bandbreiten und zuverlässige Verbindungen erfordern. Der Transceiver nutzt die SFP+ Schnittstelle und ist für den Einsatz mit Glasfaserkabeln konzipiert, was eine effiziente und stabile Datenübertragung ermöglicht. Das Gehäuse aus Metall sorgt für Langlebigkeit und Schutz, während die Betriebstemperatur von 0 bis 70 °C eine breite Palette von Einsatzmöglichkeiten bietet. Der Transceiver ist einfach zu installieren und bietet eine hohe Kompatibilität mit verschiedenen Netzwerkgeräten, was ihn zu einer flexiblen Wahl für Netzwerkadministratoren macht. - Maximale Datenübertragungsrate von 10 Gbit/s - Übertragungsreichweite von bis zu 10.000 m - SFP+ Schnittstelle für hohe Kompatibilität - Betriebstemperatur von 0 bis 70 °C - Gehäuse aus robustem Metall für erhöhte Langlebigkeit.40,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UrheberrechtUrheberrecht , 2 Bände inkl. Schuber, inklusive E-Book (PDF) Die 13. Auflage des Standardkommentars für die urheberrechtliche Praxis enthält alle gesetzlichen Neuerungen einschließlich der Urheberrechtsnovelle aus dem Jahr 2021 sowie die aktuelle Rechtsprechung auf europäischer und nationaler Ebene. Hervorzuheben sind insbesondere die Kommentierungen des kompletten Urheberrechts-Diensteanbieter-Gesetzes (UrhDaG) sowie der Marrakesch-Verordnung. Das Werk liefert praktische Hinweise für die Geltendmachung der auf dem UrhDaG beruhenden Ansprüche und übersetzt die gesetzlichen Maßstäbe in konkrete praktische Anforderungen, die Nutzer, Diensteanbieter und Rechtsinhaber erfüllen müssen. Teil des Werks ist auch die Kommentierung der neuen Vorschriften zum Presseverleger-Leistungsschutzrecht und zur neuen Schrankenbestimmung für Pastiches. Außerdem werden das Urhebervertragsrecht und das Recht der urheberrechtlichen Ansprüche in besonderer Tiefe analysiert. Das schließt auch die General Public License (GPL) im Bereich Open Source Software ein, welche sich vollständig kommentiert im Werk befindet. Auch das Thema künstliche Intelligenz im Urheberrecht kann im Werk nachgeschlagen werden. Daneben bietet der Kommentar auch die bewährten Kommentierungen zum Verlagsgesetz, dem innerdeutschen Einigungsvertrag und der EU-Portabilitätsverordnung. .................................................... ..."Endlich gibt es wieder einen umfassenden und aktuellen Kommentar zum Urheberrecht, der im Detail auf die Bedürfnisse des Lesers abgestellt ist. Dafür gebührt den Autoren Dank und Anerkennung." - Prof. Dr. Stefan Haupt, Rechtsanwalt und Mediator in Berlin in Medien und Recht, Heft 06/2024. , Tagfahrleuchten > Beleuchtung , Auflage: 13., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Beilage: Schuber, Redaktion: Nordemann, Axel~Nordemann, Jan Bernd~Czychowski, Christian, Auflage: 24013, Auflage/Ausgabe: 13., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 3200, Themenüberschrift: LAW / Intellectual Property / Copyright, Keyword: Autoren; Leistungsschutzrecht; Presseverleger; Schutzfristverlängerung; Urheber; Verlagsvertrag, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 258, Breite: 163, Höhe: 98, Gewicht: 2900, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
-
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungspauschale
-
BlueOptics Kompatibler SIAE Microelettronica SIAE-E01419 BO05C13610D SFP Transceiver, LC-Duplex, 1000BASE-LX, Transceiver, SilberDer BlueOptics SIAE-E01419 BO05C13610D SFP Transceiver ist eine hochwertige Lösung für die Datenübertragung in Netzwerken. Dieser Transceiver ist speziell für die Verwendung mit SFP-Schnittstellen konzipiert und bietet eine maximale Datenübertragungsrate von 1250 Mbit/s. Mit einer Wellenlänge von 1310 Nanometern ermöglicht er eine zuverlässige Übertragung über eine maximale Reichweite von bis zu 10.000 Metern. Der Transceiver ist für den Einsatz in Single-Mode-Fasern optimiert und gewährleistet eine stabile Verbindung in anspruchsvollen Netzwerkumgebungen. Das Gehäuse aus Metall sorgt für Langlebigkeit und Schutz vor äusseren Einflüssen. Der BlueOptics SIAE-E01419 ist eine ideale Wahl für Unternehmen, die eine effiziente und leistungsstarke Netzwerkverbindung benötigen. - Maximale Datenübertragungsrate von 1250 Mbit/s - Übertragungsreichweite von bis zu 10.000 Metern - Optimiert für Single-Mode-Fasern - Robustes Metallgehäuse für erhöhte Langlebigkeit.32,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BlueOptics Kompatibler SIAE Microelettronica SIAE-E01435 BO35J13610D SFP+ Transceiver, LC-Duplex, 10GBASE-LR, Transceiver, SilberDer kompatible SIAE Microelettronica SIAE-E01435 BO35J13610D SFP+ Transceiver von BlueOptics ist eine leistungsstarke Lösung für die Datenübertragung in modernen Netzwerken. Mit einer maximalen Datenübertragungsrate von 10 Gbit/s und einer Reichweite von bis zu 10 km ist dieser Transceiver ideal für Anwendungen, die hohe Bandbreiten und zuverlässige Verbindungen erfordern. Der Transceiver nutzt eine Wellenlänge von 1310 nm und ist für den Einsatz in Single-Mode-Fasern konzipiert. Das robuste Metallgehäuse sorgt für Langlebigkeit und Stabilität unter verschiedenen Betriebsbedingungen, während die Betriebstemperatur von 0 bis 70 °C eine flexible Nutzung in unterschiedlichen Umgebungen ermöglicht. Mit einem Gewicht von nur 2 g ist der Transceiver leicht und einfach zu installieren, was ihn zu einer praktischen Wahl für Netzwerkadministratoren macht, die auf Effizienz und Leistung Wert legen. - Maximale Datenübertragungsrate von 10 Gbit/s - Übertragungsreichweite von bis zu 10 km - Geeignet für Single-Mode-Fasern - Betriebstemperaturbereich von 0 bis 70 °C - Robustes Metallgehäuse für erhöhte Langlebigkeit.65,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
-
Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.