Domain siae.de kaufen?
Wir ziehen mit dem Projekt
siae.de um.
Sind Sie am Kauf der Domain
siae.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain siae.de kaufen?
Wie beeinflusst der Abzugsbetrag die Einkommenssteuer in verschiedenen Ländern?
Der Abzugsbetrag beeinflusst die Einkommenssteuer, indem er das zu versteuernde Einkommen reduziert. In einigen Ländern können bestimmte Ausgaben wie medizinische Kosten, Bildungsausgaben oder Spenden als Abzugsbeträge geltend gemacht werden. Dadurch verringert sich das zu versteuernde Einkommen und somit auch die Steuerlast. Die Höhe der Abzugsbeträge und die zulässigen Ausgaben können jedoch von Land zu Land unterschiedlich sein, was zu variierenden Auswirkungen auf die Einkommenssteuer führt. In einigen Ländern können auch Steuergutschriften oder -ermäßigungen anstelle von Abzugsbeträgen gewährt werden, um die Steuerlast zu verringern. **
Was ist der maximale Abzugsbetrag für Werbungskosten in der Einkommenssteuererklärung?
Der maximale Abzugsbetrag für Werbungskosten in der Einkommenssteuererklärung beträgt 1.000 Euro pro Jahr. Für bestimmte Berufsgruppen, wie beispielsweise Lehrer oder Polizisten, kann dieser Betrag auf bis zu 1.500 Euro erhöht werden. Es ist wichtig, alle Belege und Nachweise für die Werbungskosten aufzubewahren, um den Abzug geltend machen zu können. **

Ähnliche Suchbegriffe für Abzugsbetrag
Top-Angebote
Produkte zum Begriff Abzugsbetrag:
-
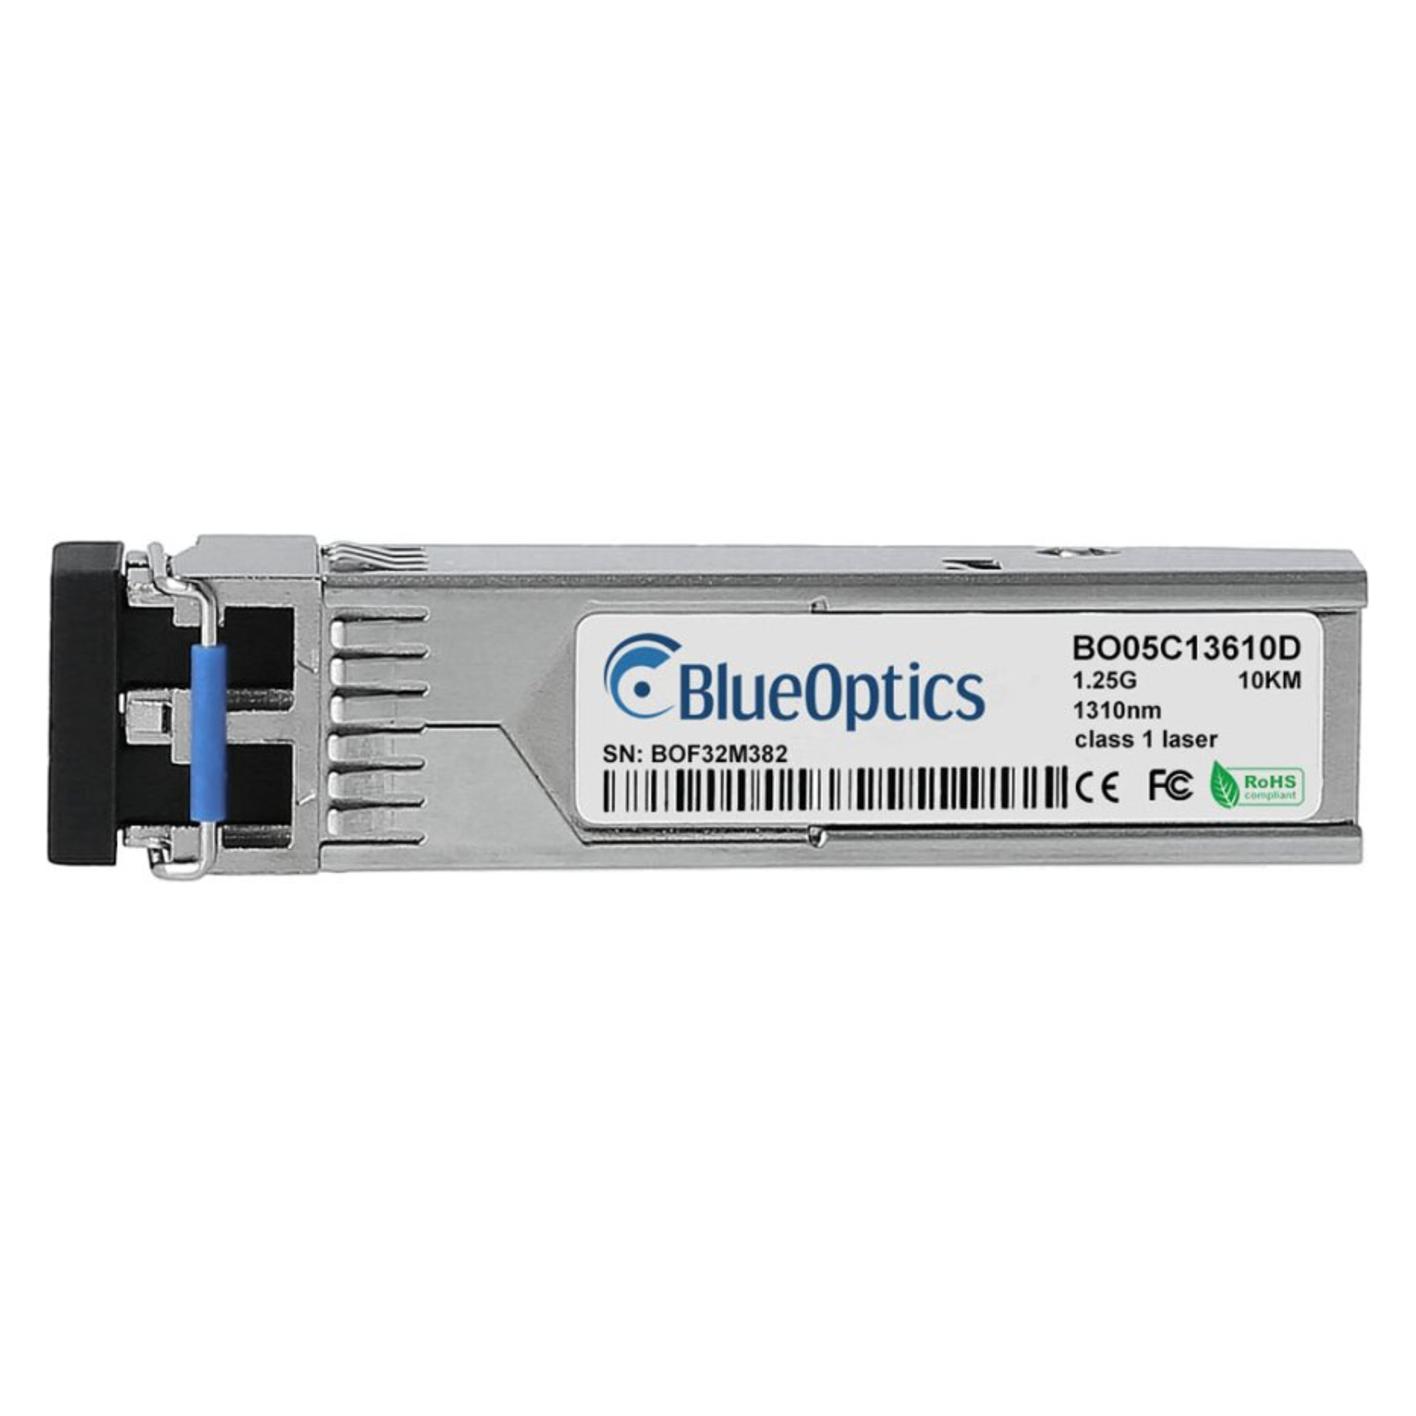
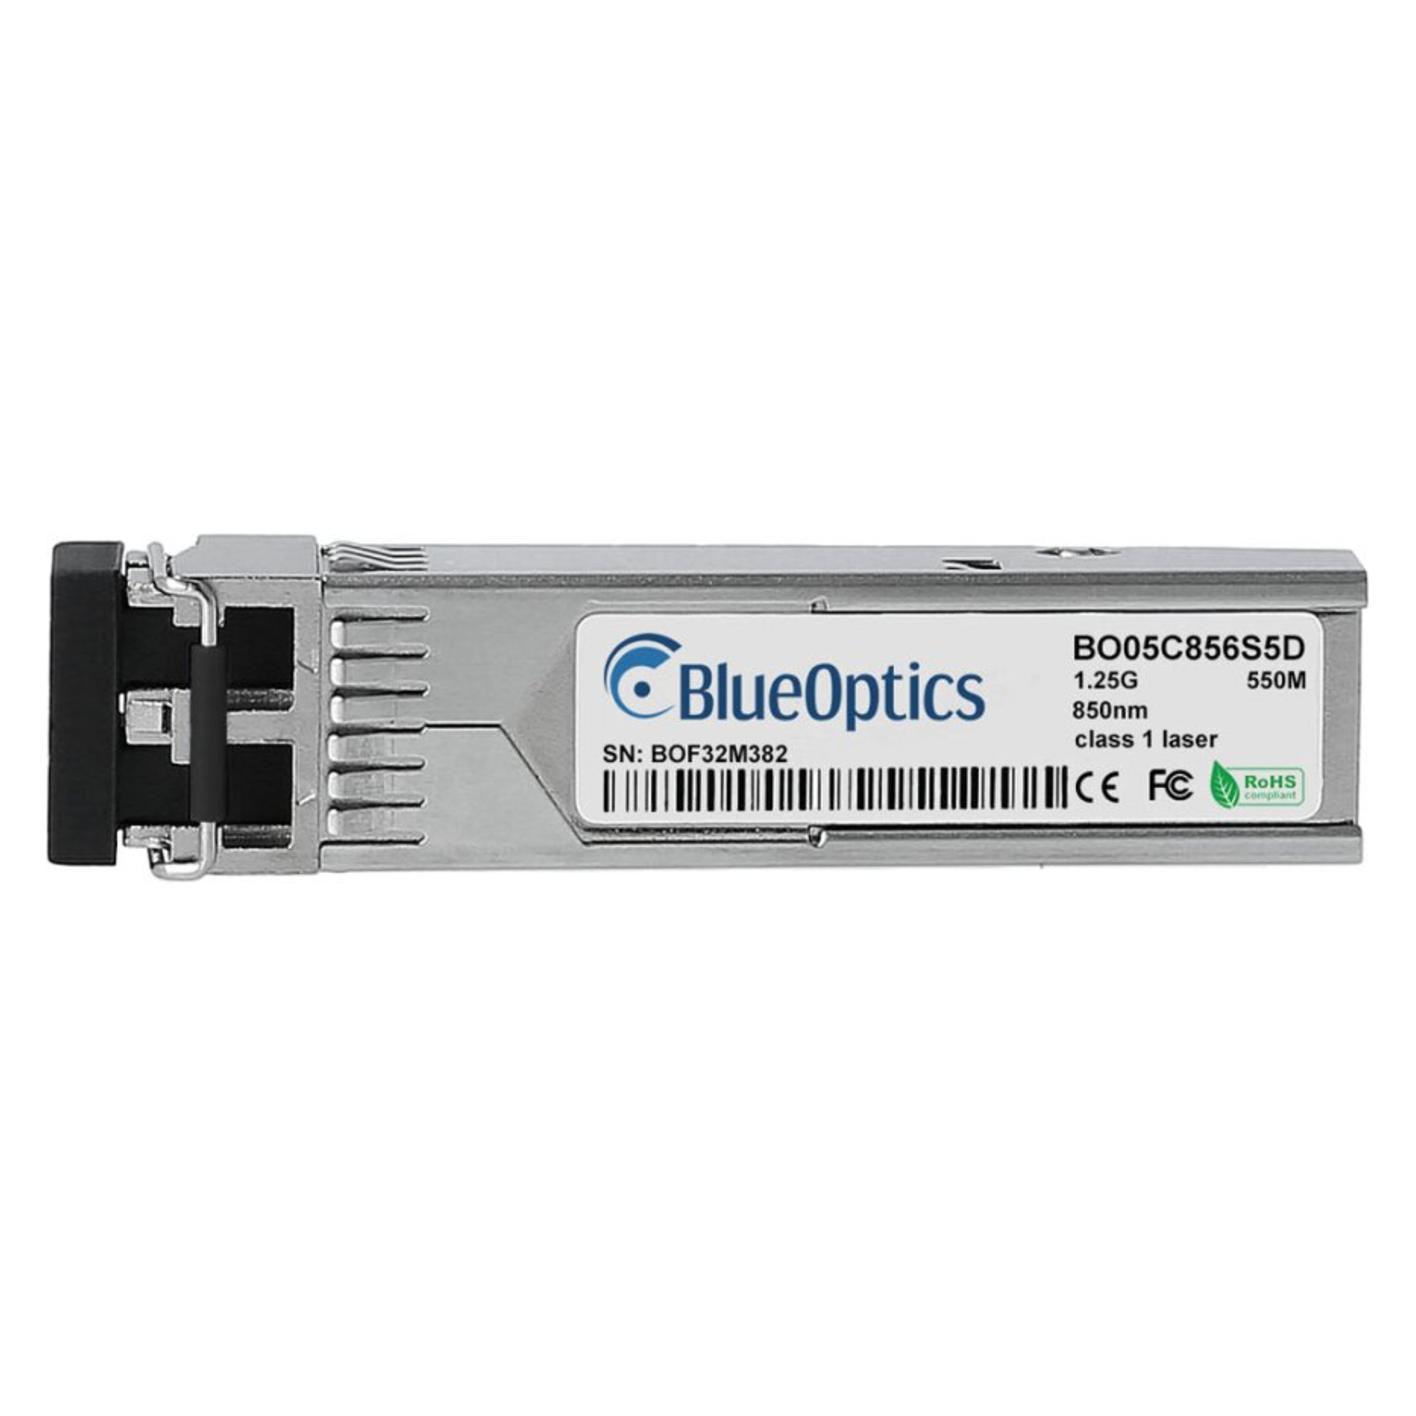
BlueOptics Kompatibler SIAE Microelettronica SIAE-E01419 BO05C13610D SFP Transceiver, LC-Duplex, 1000BASE-LX (SIAE-E01419-BO)BlueOptics Kompatibler SIAE Microelettronica SIAE-E01419 BO05C13610D SFP Transceiver, LC-Duplex, 1000BASE-LX (SIAE-E01419-BO)39,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
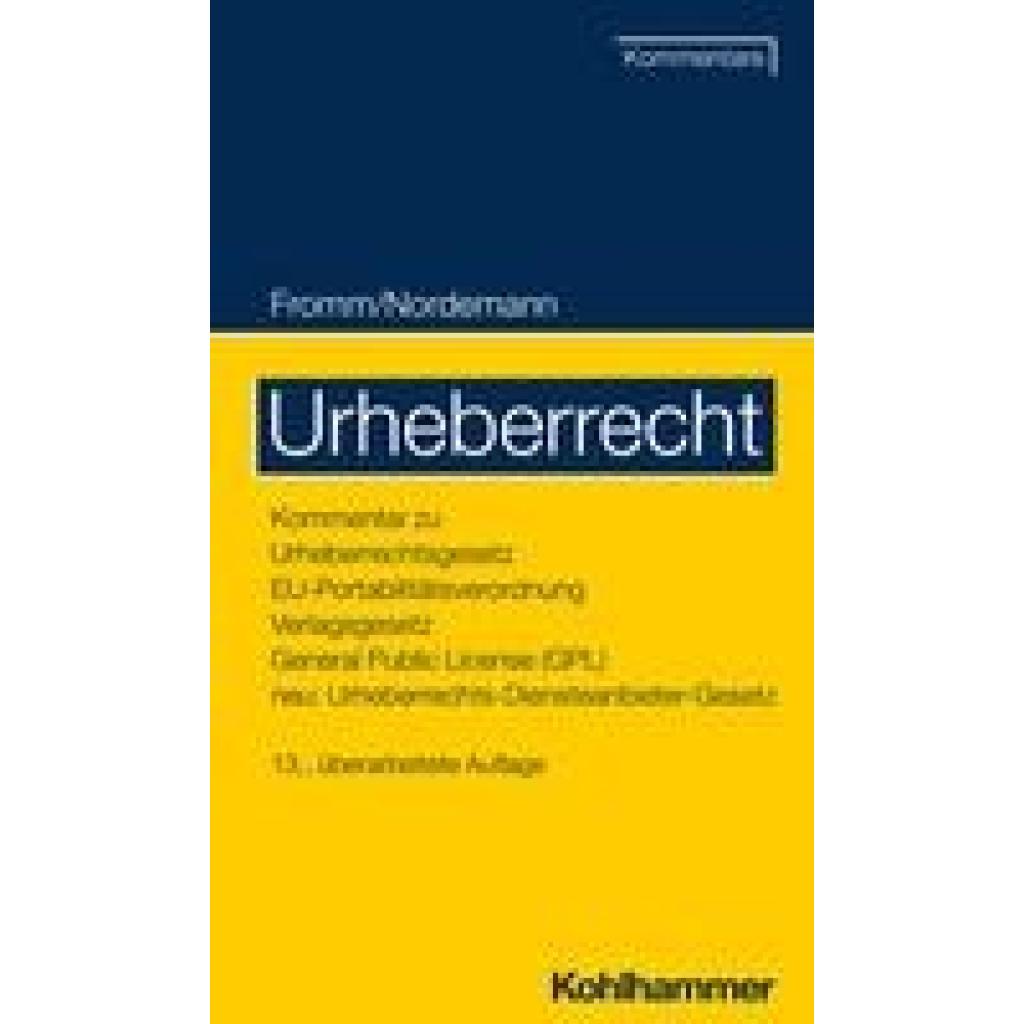
UrheberrechtUrheberrecht , 2 Bände inkl. Schuber, inklusive E-Book (PDF) Die 13. Auflage des Standardkommentars für die urheberrechtliche Praxis enthält alle gesetzlichen Neuerungen einschließlich der Urheberrechtsnovelle aus dem Jahr 2021 sowie die aktuelle Rechtsprechung auf europäischer und nationaler Ebene. Hervorzuheben sind insbesondere die Kommentierungen des kompletten Urheberrechts-Diensteanbieter-Gesetzes (UrhDaG) sowie der Marrakesch-Verordnung. Das Werk liefert praktische Hinweise für die Geltendmachung der auf dem UrhDaG beruhenden Ansprüche und übersetzt die gesetzlichen Maßstäbe in konkrete praktische Anforderungen, die Nutzer, Diensteanbieter und Rechtsinhaber erfüllen müssen. Teil des Werks ist auch die Kommentierung der neuen Vorschriften zum Presseverleger-Leistungsschutzrecht und zur neuen Schrankenbestimmung für Pastiches. Außerdem werden das Urhebervertragsrecht und das Recht der urheberrechtlichen Ansprüche in besonderer Tiefe analysiert. Das schließt auch die General Public License (GPL) im Bereich Open Source Software ein, welche sich vollständig kommentiert im Werk befindet. Auch das Thema künstliche Intelligenz im Urheberrecht kann im Werk nachgeschlagen werden. Daneben bietet der Kommentar auch die bewährten Kommentierungen zum Verlagsgesetz, dem innerdeutschen Einigungsvertrag und der EU-Portabilitätsverordnung. .................................................... ..."Endlich gibt es wieder einen umfassenden und aktuellen Kommentar zum Urheberrecht, der im Detail auf die Bedürfnisse des Lesers abgestellt ist. Dafür gebührt den Autoren Dank und Anerkennung." - Prof. Dr. Stefan Haupt, Rechtsanwalt und Mediator in Berlin in Medien und Recht, Heft 06/2024. , Tagfahrleuchten > Beleuchtung , Auflage: 13., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Beilage: Schuber, Redaktion: Nordemann, Axel~Nordemann, Jan Bernd~Czychowski, Christian, Auflage: 24013, Auflage/Ausgabe: 13., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 3200, Themenüberschrift: LAW / Intellectual Property / Copyright, Keyword: Autoren; Leistungsschutzrecht; Presseverleger; Schutzfristverlängerung; Urheber; Verlagsvertrag, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 258, Breite: 163, Höhe: 98, Gewicht: 2900, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
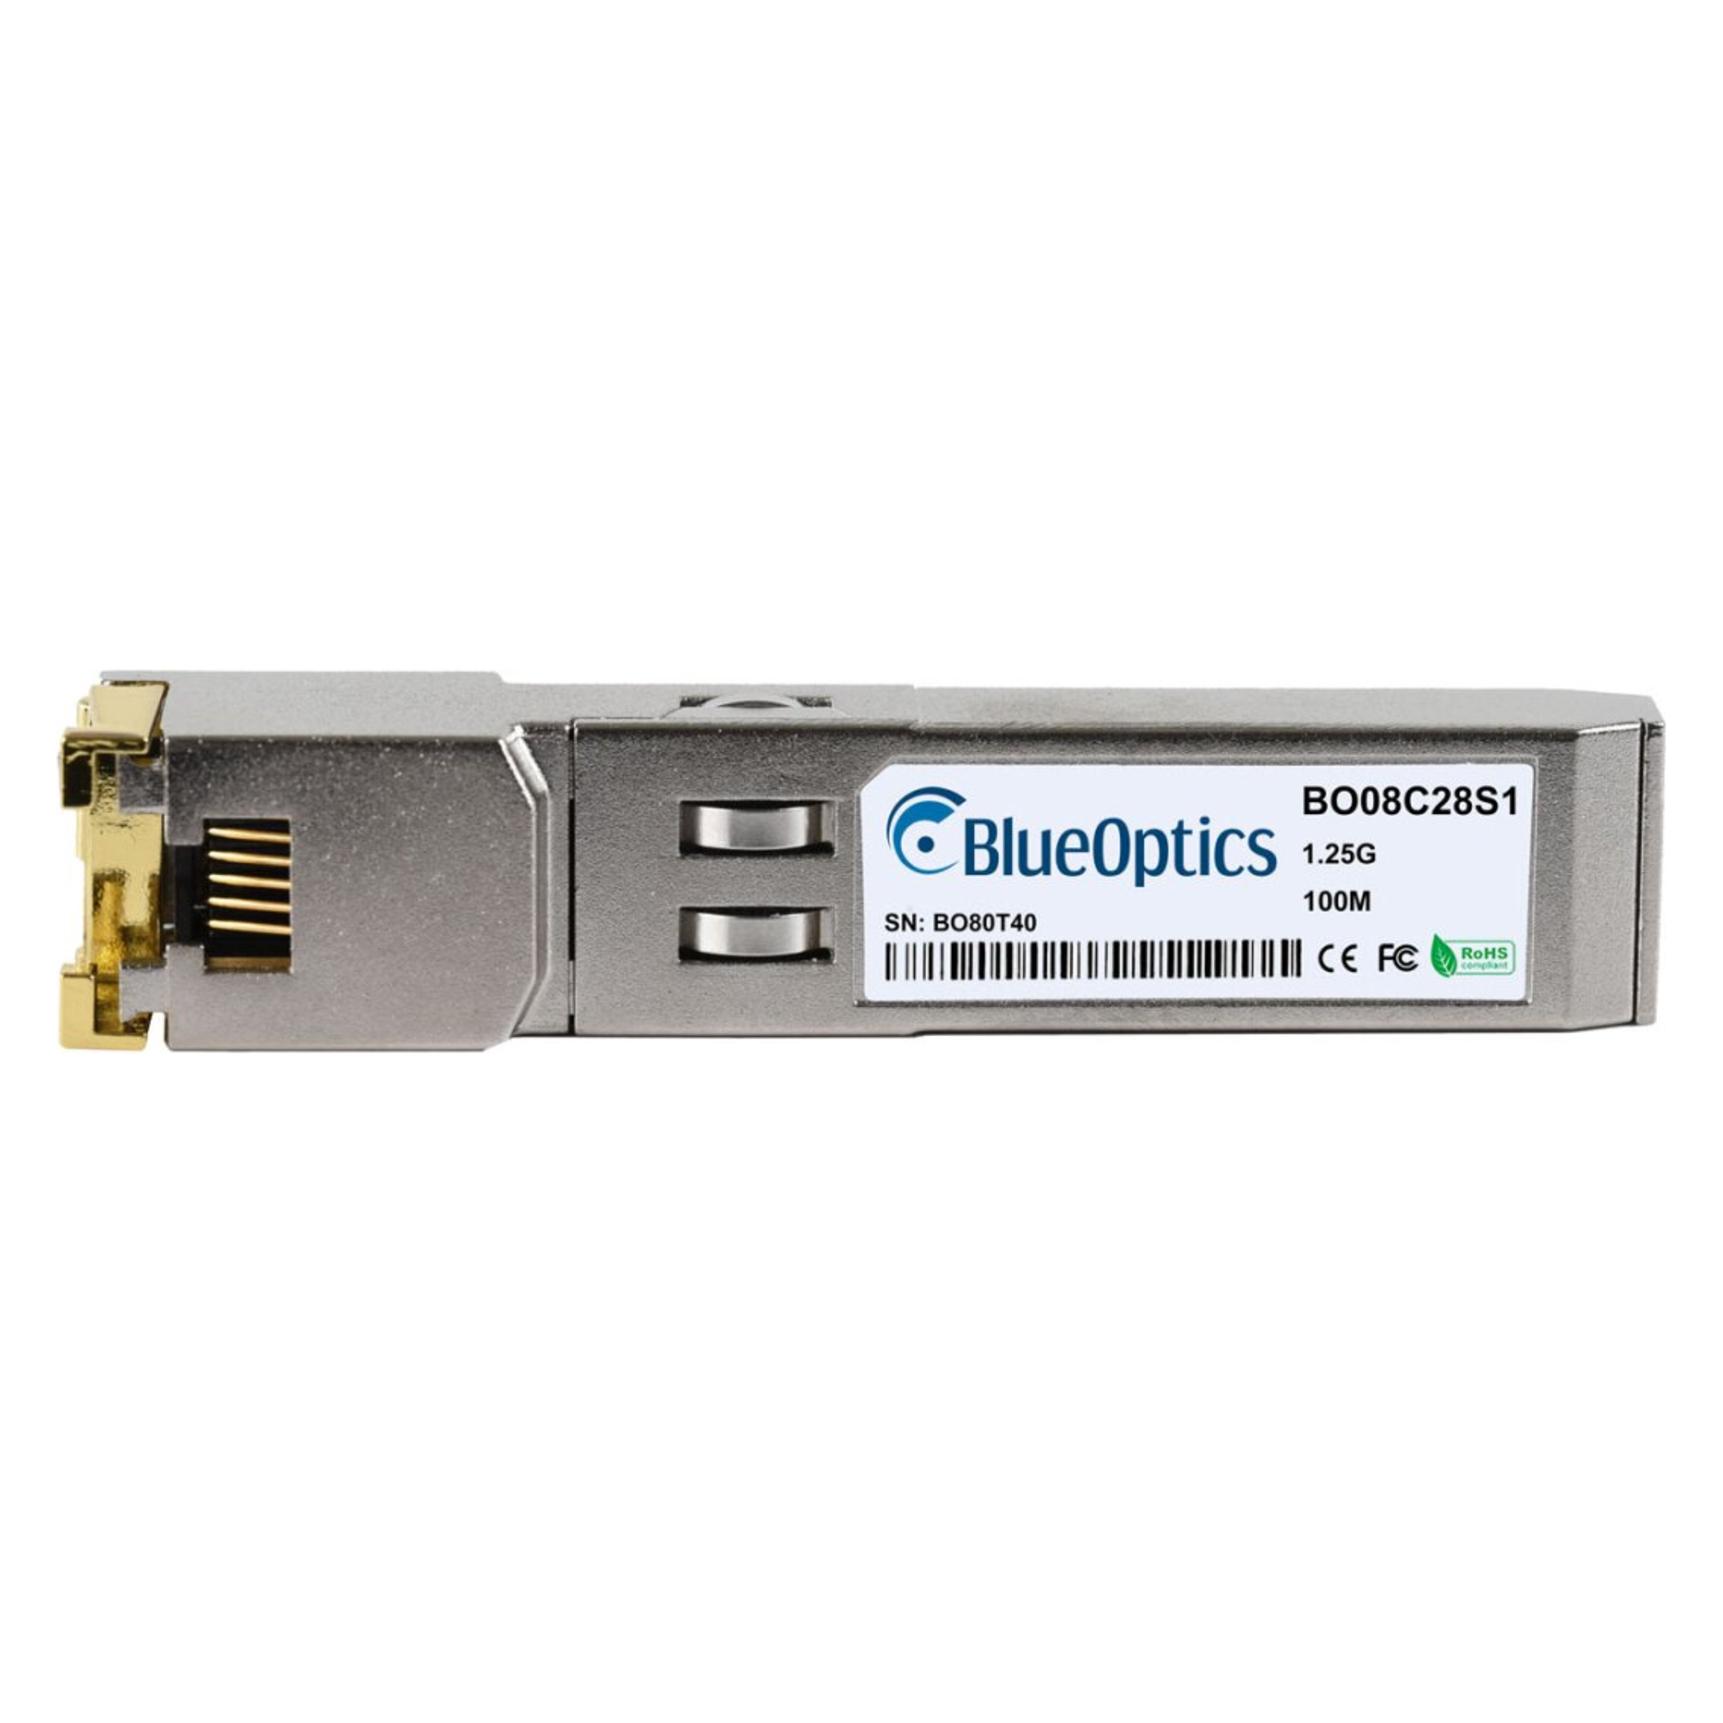
BlueOptics SIAE Microelettronica SIAE-E01430 kompatibler SFP BO08C28S1, Transceiver, SilberÜberragende Leistung des SIAE Microelettronica SIAE-E01430-BO kompatiblen 1000BASE-T SFP Transceivers mit RJ45 Anschluss nach MSA Standards von der Marke BlueOptics. Der SIAE Microelettronica SIAE-E01430-BO kompatible 1000BASE-T RJ45 SFP überträgt Daten mit 1.25G via Twisted Pair Kabel unter Berücksichtigung des jeweiligen Ethernet Übertragungsprotokolls. Dieser SFP ist für den Einsatz in allen gängigen Hardware Plattformen geeignet, die auch den originalen SIAE Microelettronica SIAE-E01430-BO 1000BASE-T RJ45 SFP offiziell unterstützen. Jeder SIAE Microelettronica SIAE-E01430-BO kompatible 1000BASE-T RJ45 SFP unterstützt Ethernet Highspeed Anwendungen von bis zu 1.25G pro Sekunde. Um eine 100%ige Kompatibilität und Funktionalität gewährleisten zu können, werden alle SIAE Microelettronica SIAE-E01430-BO kompatiblen 1000BASE-T SFPs sorgfältig geprüft.65,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BlueOptics SIAE Microelettronica SIAE-E01436 kompatibler SFP+ BO35J856S3D, Transceiver, SilberDer BlueOptics SIAE-E01436 kompatible SFP+ Transceiver BO35J856S3D ist eine leistungsstarke Lösung für die Datenübertragung in modernen Netzwerken. Mit einer maximalen Datenübertragungsrate von 10 Gbit/s und einer Übertragungsreichweite von bis zu 10.000 Metern ist dieser Transceiver ideal für Anwendungen, die hohe Bandbreiten und zuverlässige Verbindungen erfordern. Der Transceiver nutzt die SFP+ Schnittstelle und ist für den Einsatz mit Glasfaserkabeln konzipiert, was eine effiziente und stabile Datenübertragung ermöglicht. Das Gehäuse aus Metall sorgt für Langlebigkeit und Schutz, während die Betriebstemperatur von 0 bis 70 °C eine breite Palette von Einsatzmöglichkeiten bietet. Der Transceiver ist einfach zu installieren und bietet eine hohe Kompatibilität mit verschiedenen Netzwerkgeräten, was ihn zu einer flexiblen Wahl für Netzwerkadministratoren macht. - Maximale Datenübertragungsrate von 10 Gbit/s - Übertragungsreichweite von bis zu 10.000 m - SFP+ Schnittstelle für hohe Kompatibilität - Betriebstemperatur von 0 bis 70 °C - Gehäuse aus robustem Metall für erhöhte Langlebigkeit.48,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist ein Abzugsbetrag und wie beeinflusst er meine steuerliche Situation?
Ein Abzugsbetrag ist ein Betrag, der von den steuerpflichtigen Einkünften abgezogen wird, um die Steuerlast zu verringern. Er kann beispielsweise für Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen geltend gemacht werden. Ein höherer Abzugsbetrag führt zu einer niedrigeren Steuerlast und damit zu einer geringeren Steuerzahlung. **
-
Wie kann der Abzugsbetrag in verschiedenen steuerlichen und finanziellen Situationen genutzt werden?
Der Abzugsbetrag kann in verschiedenen steuerlichen und finanziellen Situationen genutzt werden, um das zu versteuernde Einkommen zu verringern. Dies kann dazu beitragen, die Steuerlast zu reduzieren und somit mehr Geld zu behalten. In einigen Fällen kann der Abzugsbetrag auch dazu verwendet werden, die steuerliche Belastung zu senken und die finanzielle Flexibilität zu erhöhen. Darüber hinaus kann der Abzugsbetrag in bestimmten Situationen dazu beitragen, bestimmte Ausgaben zu decken und die finanzielle Gesundheit zu verbessern. **
-
Was sind die Voraussetzungen und Möglichkeiten für den Abzugsbetrag bei der Steuererklärung?
Die Voraussetzungen für den Abzugsbetrag bei der Steuererklärung sind, dass die Ausgaben beruflich veranlasst sind, nachgewiesen werden können und nicht anderweitig erstattet werden. Möglichkeiten für den Abzugsbetrag sind beispielsweise Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen. Es ist wichtig, alle relevanten Belege und Nachweise sorgfältig aufzubewahren und korrekt in der Steuererklärung anzugeben. **
-
Was ist ein Abzugsbetrag und wie kann er bei der Steuererklärung genutzt werden?
Ein Abzugsbetrag ist ein Betrag, der von den steuerpflichtigen Einkünften abgezogen werden kann, um die Steuerlast zu verringern. Er kann für verschiedene Ausgaben wie beispielsweise Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen genutzt werden. Um den Abzugsbetrag bei der Steuererklärung geltend zu machen, müssen entsprechende Belege und Nachweise eingereicht werden. **

Was ist ein Abzugsbetrag und wie wirkt er sich auf die Steuern aus?
Ein Abzugsbetrag ist ein Betrag, der von den Einkünften abgezogen wird, bevor Steuern berechnet werden. Er verringert somit die Steuerlast des Steuerpflichtigen. Abzugsbeträge können beispielsweise für Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen geltend gemacht werden. **
Was sind typische Kosten, die als Abzugsbetrag in der Steuererklärung geltend gemacht werden können?
Typische Kosten, die als Abzugsbetrag in der Steuererklärung geltend gemacht werden können, sind beispielsweise Werbungskosten wie Fahrtkosten zur Arbeit, Fortbildungskosten oder Arbeitsmittel. Weiterhin können auch Sonderausgaben wie Spenden, Krankheitskosten oder Beiträge zur Altersvorsorge abgesetzt werden. Zudem können außergewöhnliche Belastungen wie hohe Arztkosten oder Kosten für eine Pflegeperson steuermindernd geltend gemacht werden. **
Top-Angebote
Produkte zum Begriff Abzugsbetrag:
-
BlueOptics Kompatibler SIAE Microelettronica SIAE-E01419 BO05C13610D SFP Transceiver, LC-Duplex, 1000BASE-LX (SIAE-E01419-BO)BlueOptics Kompatibler SIAE Microelettronica SIAE-E01419 BO05C13610D SFP Transceiver, LC-Duplex, 1000BASE-LX (SIAE-E01419-BO)39,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UrheberrechtUrheberrecht , 2 Bände inkl. Schuber, inklusive E-Book (PDF) Die 13. Auflage des Standardkommentars für die urheberrechtliche Praxis enthält alle gesetzlichen Neuerungen einschließlich der Urheberrechtsnovelle aus dem Jahr 2021 sowie die aktuelle Rechtsprechung auf europäischer und nationaler Ebene. Hervorzuheben sind insbesondere die Kommentierungen des kompletten Urheberrechts-Diensteanbieter-Gesetzes (UrhDaG) sowie der Marrakesch-Verordnung. Das Werk liefert praktische Hinweise für die Geltendmachung der auf dem UrhDaG beruhenden Ansprüche und übersetzt die gesetzlichen Maßstäbe in konkrete praktische Anforderungen, die Nutzer, Diensteanbieter und Rechtsinhaber erfüllen müssen. Teil des Werks ist auch die Kommentierung der neuen Vorschriften zum Presseverleger-Leistungsschutzrecht und zur neuen Schrankenbestimmung für Pastiches. Außerdem werden das Urhebervertragsrecht und das Recht der urheberrechtlichen Ansprüche in besonderer Tiefe analysiert. Das schließt auch die General Public License (GPL) im Bereich Open Source Software ein, welche sich vollständig kommentiert im Werk befindet. Auch das Thema künstliche Intelligenz im Urheberrecht kann im Werk nachgeschlagen werden. Daneben bietet der Kommentar auch die bewährten Kommentierungen zum Verlagsgesetz, dem innerdeutschen Einigungsvertrag und der EU-Portabilitätsverordnung. .................................................... ..."Endlich gibt es wieder einen umfassenden und aktuellen Kommentar zum Urheberrecht, der im Detail auf die Bedürfnisse des Lesers abgestellt ist. Dafür gebührt den Autoren Dank und Anerkennung." - Prof. Dr. Stefan Haupt, Rechtsanwalt und Mediator in Berlin in Medien und Recht, Heft 06/2024. , Tagfahrleuchten > Beleuchtung , Auflage: 13., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Beilage: Schuber, Redaktion: Nordemann, Axel~Nordemann, Jan Bernd~Czychowski, Christian, Auflage: 24013, Auflage/Ausgabe: 13., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 3200, Themenüberschrift: LAW / Intellectual Property / Copyright, Keyword: Autoren; Leistungsschutzrecht; Presseverleger; Schutzfristverlängerung; Urheber; Verlagsvertrag, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 258, Breite: 163, Höhe: 98, Gewicht: 2900, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Abzugsbetrag die Einkommenssteuer in verschiedenen Ländern?
Der Abzugsbetrag beeinflusst die Einkommenssteuer, indem er das zu versteuernde Einkommen reduziert. In einigen Ländern können bestimmte Ausgaben wie medizinische Kosten, Bildungsausgaben oder Spenden als Abzugsbeträge geltend gemacht werden. Dadurch verringert sich das zu versteuernde Einkommen und somit auch die Steuerlast. Die Höhe der Abzugsbeträge und die zulässigen Ausgaben können jedoch von Land zu Land unterschiedlich sein, was zu variierenden Auswirkungen auf die Einkommenssteuer führt. In einigen Ländern können auch Steuergutschriften oder -ermäßigungen anstelle von Abzugsbeträgen gewährt werden, um die Steuerlast zu verringern. **
-
Was ist der maximale Abzugsbetrag für Werbungskosten in der Einkommenssteuererklärung?
Der maximale Abzugsbetrag für Werbungskosten in der Einkommenssteuererklärung beträgt 1.000 Euro pro Jahr. Für bestimmte Berufsgruppen, wie beispielsweise Lehrer oder Polizisten, kann dieser Betrag auf bis zu 1.500 Euro erhöht werden. Es ist wichtig, alle Belege und Nachweise für die Werbungskosten aufzubewahren, um den Abzug geltend machen zu können. **
-
Was ist ein Abzugsbetrag und wie beeinflusst er meine steuerliche Situation?
Ein Abzugsbetrag ist ein Betrag, der von den steuerpflichtigen Einkünften abgezogen wird, um die Steuerlast zu verringern. Er kann beispielsweise für Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen geltend gemacht werden. Ein höherer Abzugsbetrag führt zu einer niedrigeren Steuerlast und damit zu einer geringeren Steuerzahlung. **
-
Wie kann der Abzugsbetrag in verschiedenen steuerlichen und finanziellen Situationen genutzt werden?
Der Abzugsbetrag kann in verschiedenen steuerlichen und finanziellen Situationen genutzt werden, um das zu versteuernde Einkommen zu verringern. Dies kann dazu beitragen, die Steuerlast zu reduzieren und somit mehr Geld zu behalten. In einigen Fällen kann der Abzugsbetrag auch dazu verwendet werden, die steuerliche Belastung zu senken und die finanzielle Flexibilität zu erhöhen. Darüber hinaus kann der Abzugsbetrag in bestimmten Situationen dazu beitragen, bestimmte Ausgaben zu decken und die finanzielle Gesundheit zu verbessern. **
Ähnliche Suchbegriffe für Abzugsbetrag
-
BlueOptics SIAE Microelettronica SIAE-E01430 kompatibler SFP BO08C28S1, Transceiver, SilberÜberragende Leistung des SIAE Microelettronica SIAE-E01430-BO kompatiblen 1000BASE-T SFP Transceivers mit RJ45 Anschluss nach MSA Standards von der Marke BlueOptics. Der SIAE Microelettronica SIAE-E01430-BO kompatible 1000BASE-T RJ45 SFP überträgt Daten mit 1.25G via Twisted Pair Kabel unter Berücksichtigung des jeweiligen Ethernet Übertragungsprotokolls. Dieser SFP ist für den Einsatz in allen gängigen Hardware Plattformen geeignet, die auch den originalen SIAE Microelettronica SIAE-E01430-BO 1000BASE-T RJ45 SFP offiziell unterstützen. Jeder SIAE Microelettronica SIAE-E01430-BO kompatible 1000BASE-T RJ45 SFP unterstützt Ethernet Highspeed Anwendungen von bis zu 1.25G pro Sekunde. Um eine 100%ige Kompatibilität und Funktionalität gewährleisten zu können, werden alle SIAE Microelettronica SIAE-E01430-BO kompatiblen 1000BASE-T SFPs sorgfältig geprüft.65,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BlueOptics SIAE Microelettronica SIAE-E01436 kompatibler SFP+ BO35J856S3D, Transceiver, SilberDer BlueOptics SIAE-E01436 kompatible SFP+ Transceiver BO35J856S3D ist eine leistungsstarke Lösung für die Datenübertragung in modernen Netzwerken. Mit einer maximalen Datenübertragungsrate von 10 Gbit/s und einer Übertragungsreichweite von bis zu 10.000 Metern ist dieser Transceiver ideal für Anwendungen, die hohe Bandbreiten und zuverlässige Verbindungen erfordern. Der Transceiver nutzt die SFP+ Schnittstelle und ist für den Einsatz mit Glasfaserkabeln konzipiert, was eine effiziente und stabile Datenübertragung ermöglicht. Das Gehäuse aus Metall sorgt für Langlebigkeit und Schutz, während die Betriebstemperatur von 0 bis 70 °C eine breite Palette von Einsatzmöglichkeiten bietet. Der Transceiver ist einfach zu installieren und bietet eine hohe Kompatibilität mit verschiedenen Netzwerkgeräten, was ihn zu einer flexiblen Wahl für Netzwerkadministratoren macht. - Maximale Datenübertragungsrate von 10 Gbit/s - Übertragungsreichweite von bis zu 10.000 m - SFP+ Schnittstelle für hohe Kompatibilität - Betriebstemperatur von 0 bis 70 °C - Gehäuse aus robustem Metall für erhöhte Langlebigkeit.48,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen und Möglichkeiten für den Abzugsbetrag bei der Steuererklärung?
Die Voraussetzungen für den Abzugsbetrag bei der Steuererklärung sind, dass die Ausgaben beruflich veranlasst sind, nachgewiesen werden können und nicht anderweitig erstattet werden. Möglichkeiten für den Abzugsbetrag sind beispielsweise Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen. Es ist wichtig, alle relevanten Belege und Nachweise sorgfältig aufzubewahren und korrekt in der Steuererklärung anzugeben. **
-
Was ist ein Abzugsbetrag und wie kann er bei der Steuererklärung genutzt werden?
Ein Abzugsbetrag ist ein Betrag, der von den steuerpflichtigen Einkünften abgezogen werden kann, um die Steuerlast zu verringern. Er kann für verschiedene Ausgaben wie beispielsweise Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen genutzt werden. Um den Abzugsbetrag bei der Steuererklärung geltend zu machen, müssen entsprechende Belege und Nachweise eingereicht werden. **
-
Was ist ein Abzugsbetrag und wie wirkt er sich auf die Steuern aus?
Ein Abzugsbetrag ist ein Betrag, der von den Einkünften abgezogen wird, bevor Steuern berechnet werden. Er verringert somit die Steuerlast des Steuerpflichtigen. Abzugsbeträge können beispielsweise für Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen geltend gemacht werden. **
-
Was sind typische Kosten, die als Abzugsbetrag in der Steuererklärung geltend gemacht werden können?
Typische Kosten, die als Abzugsbetrag in der Steuererklärung geltend gemacht werden können, sind beispielsweise Werbungskosten wie Fahrtkosten zur Arbeit, Fortbildungskosten oder Arbeitsmittel. Weiterhin können auch Sonderausgaben wie Spenden, Krankheitskosten oder Beiträge zur Altersvorsorge abgesetzt werden. Zudem können außergewöhnliche Belastungen wie hohe Arztkosten oder Kosten für eine Pflegeperson steuermindernd geltend gemacht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.